


Детская банковская карта: возможности и безопасность
Детская банковская карта позволяет оплачивать покупки, получать пополнение, видеть баланс, копить и в пределах договора пользоваться наличными, интернетом или переводами. Но пластик - только электронное средство платежа: деньги учитываются на счёте, права определяет договор, функции показывает приложение, а риск ограничивают настройки. Поэтому запрос «детские карточки СберБанк» полезно начинать не с дизайна, а с четырёх вопросов: кому принадлежит счёт, кто держатель карты, какие операции доступны ребёнку и что может изменить законный представитель.
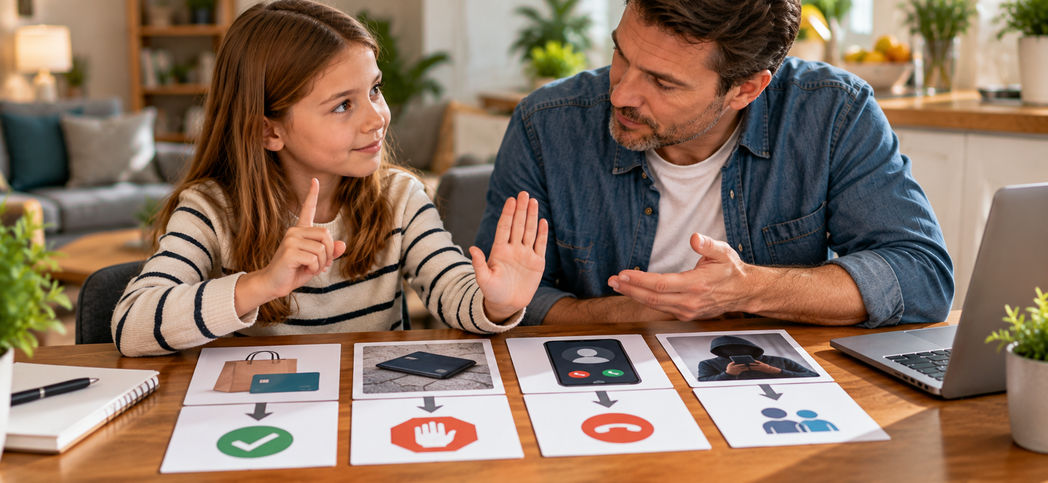
Безопасность складывается из технических и семейных мер. Небольшой лимит уменьшает возможный ущерб, уведомление помогает быстро заметить операцию, блокировка останавливает новые попытки, но ни одна настройка не распознает за ребёнка убедительного собеседника. Ребёнку нужен короткий сценарий: остановиться, ничего не сообщать и не переводить, закрыть разговор, самостоятельно связаться со взрослым. Ошибку обсуждают без наказания за быстрое сообщение - иначе в следующий раз ребёнок будет скрывать проблему.
Возраст важен юридически. Для подростка 14–18 лет с 1 августа 2025 года открытие банковского счёта требует согласия родителя, усыновителя или попечителя, кроме случаев полной дееспособности. С 29 марта 2025 года банки в предусмотренных договором случаях уведомляют законного представителя о предоставлении электронного средства платежа и операциях такого клиента; способ информирования закрепляется договором. Для ребёнка младше 14 лет модель продукта и полномочия представителя нужно читать в документах конкретного банка.
Главный принцип: выбирают не красивый пластик, а понятную связку «счёт - договор - карта - приложение - настройки - семейные правила».
1. Короткий ответ: что умеет детская банковская карта
Набор операций зависит от банка, возраста и договора. Начинайте с минимально нужных функций и расширяйте их после спокойной практики.
| Возможность | Польза | Риск | Родительская настройка |
|---|---|---|---|
| Оплата | Самостоятельные бытовые покупки | Лишняя или двойная покупка | Дневной лимит и уведомление |
| Пополнение | Деньги приходят дистанционно | Слишком большой доступный остаток | Небольшие регулярные суммы |
| Баланс и история | Видна доступная сумма | Контроль превращается в допрос | Обсуждать категории, а не каждую мелочь |
| Накопление | Видна цель и прогресс | Цель подменяет свободный выбор | Отдельная корзина без обещания дохода |
| Наличные | Резерв там, где нет терминала | Комиссия, потеря, банкомат | Низкий лимит и обучение |
| Интернет и переводы | Онлайн-заказы и расчёты | Фишинг и ошибочный адресат | Отдельный лимит или запрет |
| Блокировка | Останавливает новые операции | Не отменяет уже проведённое | Отрепетировать быстрый путь |
2. Карта, счёт, дополнительная карта и приложение - не одно и то же
| Элемент | Что это | Ключевой вопрос | Не означает |
|---|---|---|---|
| Банковский счёт | Запись банка о деньгах и обязательствах | Кто владелец счёта? | Наличие именно детского приложения |
| Карта | Инструмент доступа к счёту | К чьему счёту привязана? | Что имя на пластике делает ребёнка владельцем счёта |
| Дополнительная карта | Карта держателя к счёту другого клиента | Какие лимиты и ответственность? | Отдельный счёт ребёнка |
| Детское приложение | Интерфейс доступных функций | Что видит ребёнок и кто меняет настройки? | Самостоятельное право на все операции |
Имя ребёнка на карте описывает держателя, но юридическую модель подтверждают заявление, договор счёта и правила выпуска.
3. Какие модели детских продуктов предлагают банки
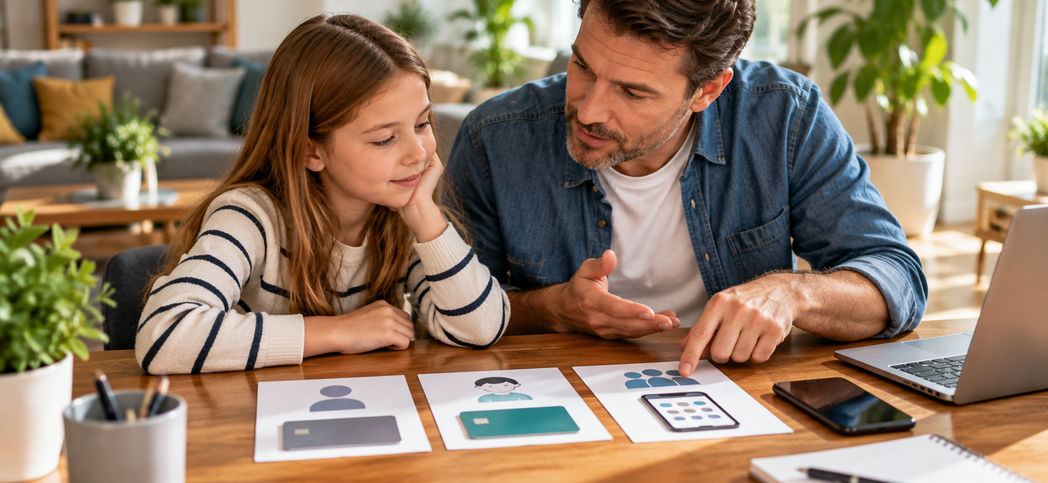
Дополнительная карта
Счёт принадлежит взрослому; контроль обычно высокий, но операции ребёнка затрагивают деньги владельца. Спросите о персональном лимите, возвратах и видимости реквизитов.
Детский продукт представителя
Законный представитель оформляет продукт по специальным правилам. Уточните владельца счёта, доступ второго представителя и переход при достижении возрастной границы.
Самостоятельный счёт подростка
Клиентом является подросток, для открытия обычно требуется письменное согласие. Автономия выше; полномочия взрослого и уведомления определяются законом и договором.
4. Возраст и закон: дети до 14 лет и подростки 14–18 лет
Статья 26 ГК РФ описывает дееспособность 14–18-летних, а статья 846 - заключение договора банковского счёта. Применять нормы к спорной операции должен банк или юрист с учётом документов, а не краткая статья.
| Возраст | Возможная модель | Чьё согласие | Что проверить |
|---|---|---|---|
| До 14 лет | Дополнительная карта или специальный детский продукт | Действует законный представитель | Владелец счёта, полномочия, лимиты, переход по возрасту |
| 14–18 лет | Собственный счёт и карта либо разрешённая дополнительная модель | С 01.08.2025 - письменное согласие представителя, кроме полной дееспособности | Форма согласия, уведомления, распоряжение доходами, тариф |
| 18 лет и старше | Самостоятельный банковский продукт | Согласие представителя не требуется | Новый договор, доступы семьи, старые подписки |
5. Уведомления законного представителя по счетам подростков
Положение Банка России № 851‑П действует с 29 марта 2025 года. В предусмотренных договором случаях банк уведомляет родителя, усыновителя или попечителя клиента 14–18 лет о предоставлении электронного средства платежа и операциях; канал и порядок фиксируются в договоре. Это правило нельзя автоматически переносить на каждый продукт ребёнка младше 14 лет: там объём информации следует из конкретной модели.
6. Готов ли ребёнок к первой карте
Это не экзамен и не возрастной ярлык. Отметьте восемь наблюдаемых навыков; слабое место компенсируйте лимитом и совместной тренировкой.
- Понимает, что остаток ограничен.
- Умеет сделать паузу перед покупкой.
- Не сообщает ПИН и коды.
- Сразу рассказывает об ошибке.
- Берегёт карту и телефон.
- Проверяет отправителя и получателя.
- Принимает согласованные лимиты.
- Знает срочный контакт взрослого.
7. Для каких задач карта действительно нужна
| Задача | Когда карта удобна | Альтернатива | Что проверить |
|---|---|---|---|
| Транспорт | Маршрут принимает банковскую оплату | Транспортная карта | Резерв на сбой терминала |
| Школьное питание | Оплата проходит обычным терминалом | Школьный лицевой счёт | Правила школы |
| Кружки | Небольшие расходы по пути | Оплата взрослым | Сумма и расписание |
| Покупки | Ребёнок выбирает в пределах бюджета | Наличные | Дневной лимит |
| Экстренное пополнение | Взрослый далеко | Наличный резерв | Связь и скорость зачисления |
| Поездка | Нужен контролируемый запас | Деньги у сопровождающего | Связь, банкоматы, правила лагеря |
| Подарки | Удобно разделить расходы и цель | Наличные или вклад | Кто владеет средствами |
| Накопление | Приложение показывает прогресс | Конверт или копилка | Нет ли платы и обещаний дохода |
8. Как выбрать банк и продукт: 16 критериев
- Юридическая модель. Проверить в тарифе, договоре или интерфейсе до оформления; сохранить ссылку и дату.
- Допустимый возраст. Проверить в тарифе, договоре или интерфейсе до оформления; сохранить ссылку и дату.
- Выпуск и обслуживание. Проверить в тарифе, договоре или интерфейсе до оформления; сохранить ссылку и дату.
- Каналы уведомлений. Проверить в тарифе, договоре или интерфейсе до оформления; сохранить ссылку и дату.
- Настраиваемые лимиты. Проверить в тарифе, договоре или интерфейсе до оформления; сохранить ссылку и дату.
- Снятие и комиссии. Проверить в тарифе, договоре или интерфейсе до оформления; сохранить ссылку и дату.
- Переводы и СБП. Проверить в тарифе, договоре или интерфейсе до оформления; сохранить ссылку и дату.
- Интернет-покупки. Проверить в тарифе, договоре или интерфейсе до оформления; сохранить ссылку и дату.
- Бесконтактная оплата. Проверить в тарифе, договоре или интерфейсе до оформления; сохранить ссылку и дату.
- Приложение ребёнка. Проверить в тарифе, договоре или интерфейсе до оформления; сохранить ссылку и дату.
- Доступ второго представителя. Проверить в тарифе, договоре или интерфейсе до оформления; сохранить ссылку и дату.
- Срочная блокировка. Проверить в тарифе, договоре или интерфейсе до оформления; сохранить ссылку и дату.
- Цена перевыпуска. Проверить в тарифе, договоре или интерфейсе до оформления; сохранить ссылку и дату.
- Каналы поддержки. Проверить в тарифе, договоре или интерфейсе до оформления; сохранить ссылку и дату.
- Возвраты и оспаривание. Проверить в тарифе, договоре или интерфейсе до оформления; сохранить ссылку и дату.
- Приватность и данные. Проверить в тарифе, договоре или интерфейсе до оформления; сохранить ссылку и дату.
| Критерий | Банк А | Банк Б | Где подтверждено |
|---|---|---|---|
| Владелец счёта | Заполнить | Заполнить | Договор |
| Возраст и переход | Заполнить | Заполнить | Правила продукта |
| Стоимость | Заполнить | Заполнить | Тариф на дату |
| Контроль операций | Заполнить | Заполнить | Приложение и договор |
| Экстренная блокировка | Заполнить | Заполнить | Официальная инструкция |
9. Детские карты СберБанка: что проверить на официальной странице
Поисковая формулировка «детские карточки СберБанк» обычно ведёт к СберКарте для детей и СберKids. Это не рекомендация банка: сопоставьте продукт с теми же 16 критериями, что и любой другой.
10. Как оформить карту и какие документы могут понадобиться
- Откройте официальное приложение или сайт банка самостоятельно.
- Выберите продукт по возрасту и прочитайте тариф, договор, согласия.
- Подтвердите личность и полномочия представителя; банк может запросить паспорт, свидетельство о рождении или паспорт ребёнка и документы о представительстве.
- Уточните, нужен ли счёт взрослого и как оформляется письменное согласие подростку.
- Закажите получение предусмотренным банком способом, активируйте карту только в официальном канале и сразу настройте защиту.
Для Сбера актуальный маршрут показывается в СберБанк Онлайн или на странице продукта. Не передавайте документы посреднику из объявления или чата.
11. Первичная настройка родительского контроля
12. Как выбирать лимиты без универсальной суммы
Конструктор: лимит периода = обязательные расходы по расписанию + небольшой резерв + согласованная зона свободного выбора. Остаток на карте и предел одной операции могут быть ниже общего семейного бюджета.
Начинающий
Только одна-две знакомые категории, короткий период и выключенные переводы.
Регулярные поездки
Проезд и питание плюс резерв на обратный путь; отдельный контроль наличных.
Самостоятельный подросток
Более длинный период, категории и переводы расширяются по договорённости, но экстренный резерв отделён.
Условный пример: если обязательные траты равны X, резерв - R, а свободный выбор - F, недельный предел равен X + R + F. Подставляйте семейные значения, а не чужую «норму».
13. Уведомления и история операций
Взрослому и ребёнку полезны уведомления о покупке, отказе, переводе, снятии, изменении лимита и входе с нового устройства. В истории отличайте авторизацию и блокировку суммы от окончательного списания, возврат - от отмены, а комиссию - от цены покупки. При непонятной строке записывают дату, сумму и название получателя, затем обращаются в официальный канал банка; ребёнка не допрашивают о каждой мелочи.
14. Детское приложение и доступ взрослого
Приложение ребёнка может показывать баланс, историю, копилки, платежи, переводы и обучающие материалы. Изменение договора, части лимитов, блокировка или перевыпуск часто остаются у взрослого, но точное разделение зависит от продукта. На 08.09.2026 официальная страница СберKids заявляет расходы, реквизиты, QR/СБП, переводы и копилки для 6–13 лет; перед использованием сверяйте свежую версию приложения и договор.
Первая самостоятельная покупка должна быть учебной, а не проверкой на смелость. Взрослый заранее показывает остаток, предел и ожидаемую сумму, ребёнок сам смотрит цену на терминале и не передаёт карту вместе с ПИН-кодом кассиру. Если терминал сообщает об отказе, это не повод многократно прикладывать карту: сначала читают сообщение и историю операций. При просьбе повторить оплату уточняют, была ли отменена первая попытка, сохраняют чек и проверяют приложение. Заблокированная сумма может временно уменьшить доступный остаток, хотя окончательного списания ещё нет; статус уточняет банк, а не продавец по памяти.
Интернет-покупка требует больше проверок. Семья открывает сайт самостоятельно, проверяет точный адрес, продавца, товар, итоговую сумму, доставку и правила возврата. Значок защищённого соединения говорит о шифровании канала, но не доказывает честность магазина. Реквизиты вводят только в понятной платёжной форме; ПИН-код там не нужен, одноразовый код подтверждает конкретную операцию и не называется человеку в чате или по телефону. Сохранение карты отключают, если оно не нужно, а для первой покупки устанавливают отдельный малый лимит и вместе читают уведомление.
Банкомат выбирают в освещённом и понятном месте, лучше в отделении или привычной зоне. Ребёнок осматривает картоприёмник, закрывает клавиатуру, не принимает помощь незнакомца и не уходит, пока не забрал карту и деньги. Если устройство удержало карту, не звонят по наклейке, которая могла быть подменена: блокируют карту и находят официальный контакт банка в приложении или на сайте. Комиссию и лимит проверяют до подтверждения. Наличные остаются резервом, а не обязательной функцией детского продукта.
15. Оплата в магазине и бесконтактные платежи
Карта остаётся в руках ребёнка, ПИН не произносится и не показывается. При двойном списании сохраняют оба чека и обращаются в банк по официальному каналу.
- Согласовать товар и предельную сумму.
- Проверить остаток и лимит.
- Осмотреть цену и название продавца на терминале.
- Самостоятельно приложить или вставить карту.
- Закрыть клавиатуру при вводе ПИН.
- Прочитать результат одной попытки.
- Забрать карту и чек.
- Сверить уведомление и остаток.
16. Снятие наличных и банкомат
Комиссия и допустимая сумма зависят от банка, банкомата и тарифа. Их проверяют на экране до подтверждения.
17. Покупки в интернете
Безопасный сценарий: взрослый и ребёнок самостоятельно открывают магазин, сравнивают домен и сведения о продавце, читают возврат, кладут один товар в корзину, проверяют итог, временно включают малый интернет-лимит, вводят реквизиты без передачи экрана, сопоставляют код с суммой и после операции удаляют сохранённую карту. Ссылка от продавца из чата не заменяет проверку сайта.
Стоп-сигнал: форма или собеседник просит ПИН, пароль приложения, код разблокировки телефона либо код подтверждения не той операции.
18. Подписки, пробные периоды и покупки в играх
Пробный период часто превращается в платное автопродление. Перед привязкой карты семья фиксирует условия и включает семейное подтверждение, запрет покупок или отдельный лимит.
19. Переводы по номеру телефона, карты и СБП
Перед отправкой ребёнок проверяет сумму, имя получателя, банк, комиссию и лимит. Ошибочный перевод нельзя считать автоматически обратимым: банк действует по установленной процедуре, а возврат может требовать участия получателя. Не переводят деньги «службе безопасности», продавцу по новой ссылке или другу, пока не проверили просьбу другим каналом. Возможность перевода с детской карты зависит от возраста, договора и настроек.
20. Накопление и карманные деньги
Регулярные расходы
Проезд, питание и другие предсказуемые задачи.
Свободный выбор
Сумма, которой ребёнок распоряжается без отчёта за каждую покупку.
Накопление
Цель, срок и прогресс без обещания доходности.
Резерв
Небольшая сумма на дорогу или непредвиденную задачу.
План пересматривают, если расходы изменились. Оплату не привязывают автоматически к каждой обычной обязанности: семья отдельно обсуждает вклад в быт и оплачиваемые дополнительные задачи.
21. Приватность ребёнка и разумный контроль
Заранее определите, что взрослый видит, когда задаёт вопрос и когда блокирует карту. Контроль не используют как наказание или скрытую слежку.
Секреты карты различаются по назначению. Номер иногда используется для получения перевода, но фотографию лицевой и оборотной стороны не отправляют: она раскрывает больше данных, чем необходимо. Срок действия и код с оборота применяются в платёжной форме, ПИН - только в терминале или банкомате, одноразовый код - для подтверждения конкретного действия, которое пользователь начал сам. Пароль приложения и код разблокировки телефона не сообщают никому. Даже сотрудник банка не должен просить ПИН или одноразовый код в разговоре.
Телефон фактически становится ключом к деньгам. На нём нужны блокировка экрана, уникальный пароль, разумно настроенная биометрия, автоматические обновления и приложения только из официальных источников. Текст банковских уведомлений скрывают на заблокированном экране, включают доступный семейный поиск устройства и записывают резервный способ связи. Программу удалённого доступа по просьбе звонящего не устанавливают. Если телефон потерян, одной блокировки пластика недостаточно: нужно закрыть доступ к приложению, SIM-карте и связанным аккаунтам.
Семья заранее репетирует две минуты после потери. Ребёнок не ищет виноватого, а сообщает взрослому; взрослый временно блокирует карту, проверяет последние операции и связывается с банком самостоятельно. Временная блокировка обычно сохраняет продукт и может быть снята, если карта найдена и её компрометация исключена; закрытие и перевыпуск меняют дальнейший доступ и могут иметь тариф. При неизвестной операции сохраняют уведомления, чеки, переписку и номер обращения. Возврат не обещают заранее: результат зависит от обстоятельств и процедуры банка.
22. Какие данные нельзя сообщать
- ПИН: никому, включая сотрудника банка.
- Одноразовый код: вводится только для собственного понятного действия.
- Код с оборота: только в проверенной платёжной форме, не в сообщении.
- Пароль приложения и код телефона: никому.
- Номер карты: иногда нужен для перевода, но безопаснее использовать предусмотренный банком способ; фото карты не отправляют.
- Срок действия: не называют собеседнику и не публикуют.
23. Защита телефона и банковского приложения
- Включить короткую автоблокировку экрана.
- Создать уникальный код, неизвестный друзьям.
- Настроить биометрию, если она подходит возрасту и устройству.
- Обновлять систему и приложение.
- Устанавливать ПО только из официального магазина или сайта банка.
- Скрыть содержание уведомлений на экране блокировки.
- Настроить поиск устройства и резервный контакт.
- Запретить удалённый доступ по просьбе звонящего.
24. Что делать при потере карты или телефона
- Сразу сообщить взрослому.
- Временно заблокировать карту доступным официальным способом.
- Проверить последние операции.
- Закрыть доступ к приложению и при потере телефона - к SIM.
- Сменить данные, которые могли стать известны.
- Самостоятельно связаться с банком по официальному контакту.
- Получить и сохранить номер обращения.
- Решить с банком вопрос разблокировки, закрытия или перевыпуска.
- Проверить сохранённые карты и подписки.
- Спокойно разобрать причину и изменить конкретную настройку.
Временная блокировка и закрытие ка