


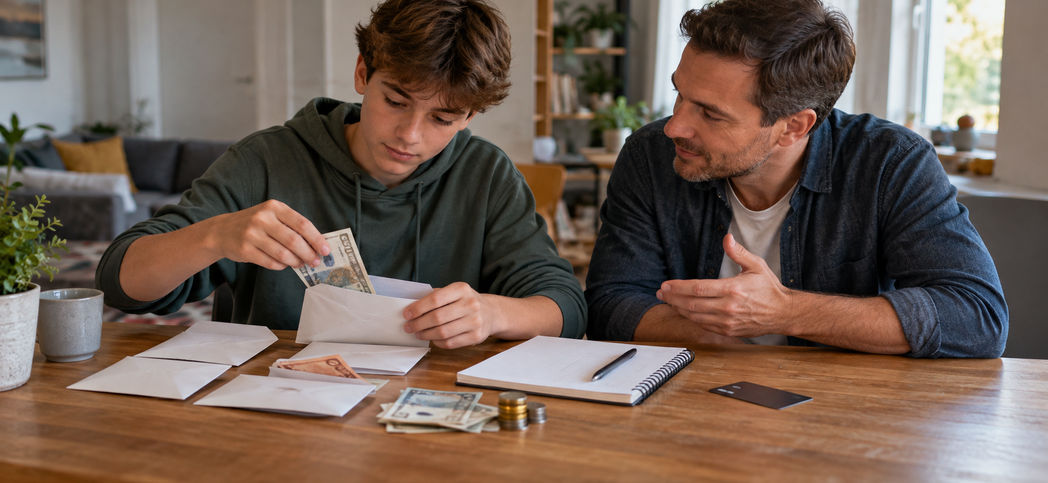
Какие деньги считать личным бюджетом
Первый шаг — понять, какими суммами подросток реально распоряжается. Не все поступления одинаковы: одни деньги можно тратить по своему усмотрению, другие — только на определённую задачу, третьи вообще не принадлежат подростку.
К личному бюджету относятся те деньги, которые подросток может потратить самостоятельно или распределить по собственному решению:
- Регулярные карманные деньги — сумма с определённой частотой: еженедельно, раз в две недели или ежемесячно
- Подарки на праздники — деньги на день рождения, Новый год и другие поводы
- Вознаграждение за работу — помощь соседям, разовая подработка, продажа ненужных вещей
- Возврат долга — если кто-то вернул одолженные деньги
Не является личным бюджетом: целевые семейные деньги на проезд, питание в столовой, покупку учебных материалов. Подросток ими пользуется, но не распоряжается. Также не включаются обещания и ожидаемые поступления — только реальные суммы.
Простое правило: если подросток может потратить деньги по своему выбору — это личный бюджет. Если деньги выданы строго на определённую цель — это целевые средства, которые учитываются отдельно.
Пять частей простого бюджета
Бюджет не обязательно строить на сложных формулах. Достаточно разделить доступные деньги на пять смысловых частей. Процентное соотношение не универсальное — оно зависит от суммы, частоты поступлений и того, какие расходы берёт на себя семья.
| Часть | Смысл | Пример |
|---|---|---|
| Поступления | Все деньги в текущем периоде | Карманные, подарок, возврат долга |
| Обязательное | Расходы, за которые подросток отвечает | Проезд, связь, согласованные покупки |
| Свободное | Траты по собственному выбору | Перекус, хобби, развлечение |
| Цель | Деньги на будущую покупку | Книга, устройство, поездка |
| Резерв | Запас на неожиданное | Потерянный предмет, замена расходника |
Резерв — не обязательная часть, если доход маленький. Но даже небольшая сумма в стороне помогает избежать стресса, когда что-то ломается или теряется.
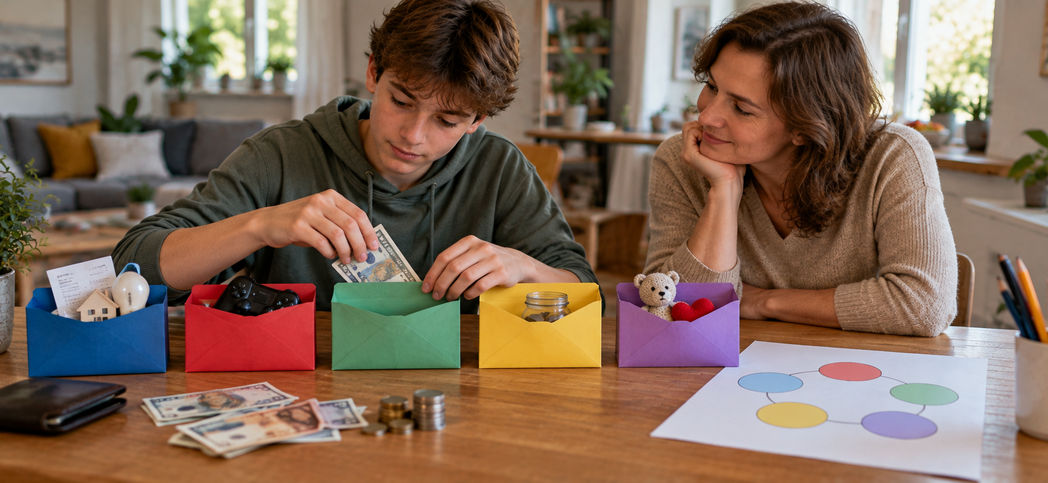
Сначала договориться с родителями
Бюджет подростка работает в контексте семейных правил. Прежде чем начинать учёт, важно обсудить несколько вопросов:
- Сумма и частота — сколько денег и как часто
- Что оплачивает семья — проезд, питание, одежда, медицина
- За что отвечает подросток — перекусы, развлечения, мелкие покупки
- Что при досрочной трате — выдают ли повторно или используем остаток
- Согласование покупок — какие покупки требуют обсуждения
- Кто видит операции по карте — подросток должен знать заранее
- Лимиты — дневные, месячные, на категории
- Потеря карты или мошенничество — алгоритм действий
Важно: базовые потребности, безопасность и образование не должны использоваться как финансовое наказание. Даже при нарушении договорённостей доступ к еде, транспорту и школьным принадлежностям не отменяется.
Пошаговый запуск бюджета
Десять шагов — не жёсткий алгоритм, а последовательность, которая помогает начать без путаницы.
- Выбрать период. Начать с недели или двух недель. Месяц — длинный горизонт для первого опыта.
- Записать реально доступные деньги. Не включать обещания и ожидания.
- Отделить целевые средства. Деньги на проезд и питание — отдельная строка.
- Выбрать одну цель. Записать стоимость, уже накопленное и срок.
- Определить свободный остаток. Вычесть обязательства, цель и резерв.
- Выбрать инструмент учёта. Блокнот, заметка, таблица или приложение.
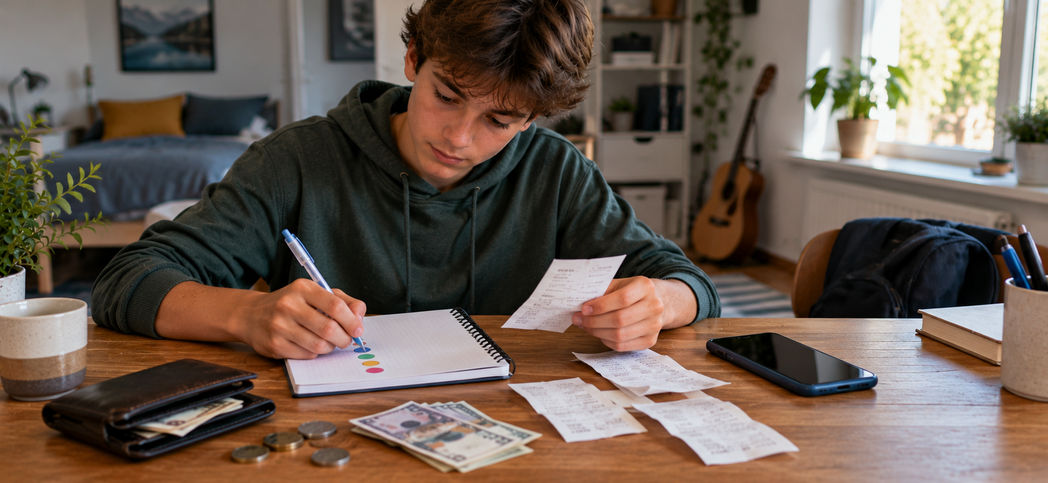
- Записывать траты коротко. Дата, категория, сумма.
- Провести обзор. Сравнить план и факт без стыда.
- Изменить одно правило. Добавить лимит или убрать ненужную строку.
- Повторить цикл. Через несколько периодов система станет понятнее.
Готовый шаблон
Шаблон можно заполнить на бумаге, в заметке или в таблице:
Наличные, карта или смешанный способ
Способ хранения денег влияет на восприятие расходов. Наличные видимы и осязаемы, но их легко потерять. Карта удобна для онлайн-покупок и имеет историю, но бесконтактная оплата ощущается менее заметно.
| Способ | Преимущества | Ограничения | Что проверять |
|---|---|---|---|
| Наличные | Видимый остаток | Потеря, нет истории | Безопасное хранение |
| Карта | История, лимиты, уведомления | Бесконтактная трата менее заметна | Настройки безопасности |
| Смешанный | Гибкость для разных покупок | Легко посчитать дважды | Единый общий итог |
Как записывать расходы
Достаточно четырёх-шести категорий. Слишком много строк превращают учёт в рутину:
- Обязательное — траты по договорённости с родителями
- Еда вне дома — перекусы, столовая, кафе
- Транспорт — если подросток оплачивает проезд
- Хобби — материалы, кружки, спортивная форма
- Развлечения — кино, игры, подписки, подарки друзьям
- Цель и резерв — накопления и запас
Мелкие покупки можно записывать раз в день по чекам или истории операций — это не превращается в длительную обязанность.
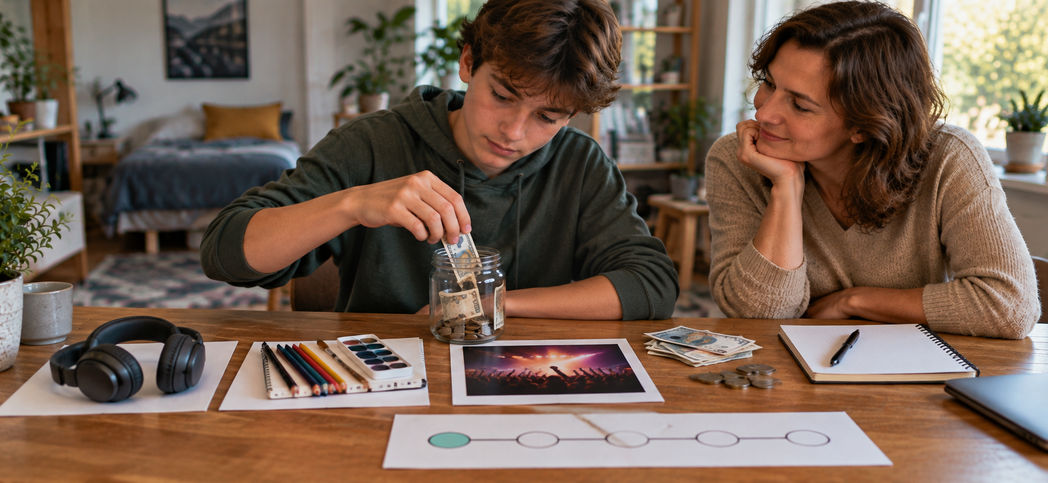
Как выбрать цель накопления
Цель — конкретная покупка или событие. Проверить:
- Подросток действительно хочет эту покупку
- Известна полная стоимость с доставкой и аксессуарами
- Покупка разрешена по возрасту и семейным правилам
- Срок не строится на гарантированном будущем доходе
- После отчисления на цель остаются деньги на обязательства
Ориентировочный срок: оставшаяся сумма делится на плановое пополнение. Например, если вещь стоит 6000 ₽, уже отложено 1500 ₽, а плановое пополнение — 750 ₽ в месяц, расчёт выглядит так: (6000 − 1500) ÷ 750 = 6 месяцев. При нерегулярном доходе это лишь ориентир.
Нерегулярные поступления
Подарки, случайные заработки и возвраты долгов — непредсказуемые деньги. Их нельзя планировать как регулярный доход. Когда сумма получена, подросток может:
- Добавить часть к цели
- Часть оставить на свободные траты
- Пополнить резерв
- Отложить решение на несколько дней
- Пересмотреть размер цели
Четырёхнедельный эксперимент
Это пример периода наблюдения, а не обещание сформировать привычку. За четыре недели можно собрать первые данные; если поступления редкие или расходы меняются по сезонам, наблюдение стоит продолжить.
Неделя 1
Только записывать поступления и расходы. Не менять привычки.
Неделя 2
Добавить четыре-шесть категорий.
Неделя 3
Выбрать цель и небольшой план накопления.
Неделя 4
Сравнить план с фактом. Упростить систему.
Импульсивная покупка и превышение плана
Рано или поздно подросток потратит больше, чем планировал. Алгоритм действий:
- Записать факт без скрытия
- Проверить остаток
- Не занимать автоматически из накоплений
- Выбрать, какую свободную трату перенести
- Не забирать из обязательной категории без согласования
- Определить, нужен ли период ожидания для похожих покупок
- Не использовать ошибку для стыда
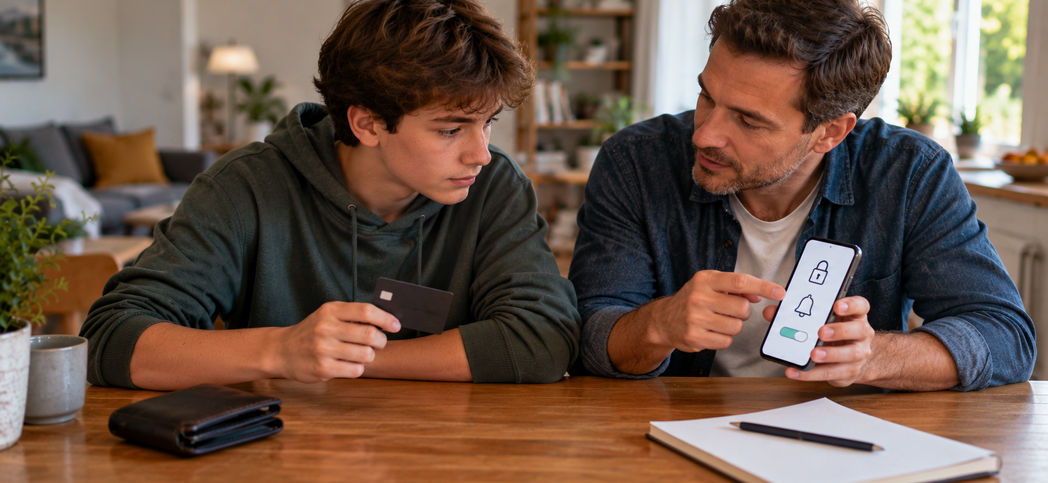
Безопасность карты и платежей
Если подросток пользуется картой, важно соблюдать базовые правила:
- Не сообщать никому PIN, CVV/CVC, коды из SMS и пароли
- Не передавать карту и телефон другим людям
- Не вводить данные по ссылке из неожиданного сообщения
- Проверять адрес сайта и продавца: HTTPS шифрует соединение, но само по себе не подтверждает добросовестность сайта
- Включить уведомления о каждой операции
- Установить лимиты на покупки
- Блокировать карту при потере через официальный канал
- Обсуждать подозрительную операцию со взрослым сразу
Важно: никому не сообщайте PIN, CVV/CVC, пароли и коды подтверждения. Не переводите деньги и не устанавливайте приложения по указанию неожиданно позвонившего человека. Актуальные схемы и способы защиты собраны в разделе Банка России «Противодействие мошенническим практикам».
Мошенничество в играх, соцсетях и маркетплейсах
Подростки — частая цель мошенников. Признаки обмана:
- Обещание лёгкого заработка — лёгкий заработок — классический маркер обмана
- Просьба срочно перевести деньги — давление на скорость мешает проверить информацию
- Продажа аккаунта вне официальной площадки — нет гарантий
- «Подарок» с оплатой комиссии — настоящий подарок не требует предоплаты
- Просьба принять и переслать чужие деньги — это может быть отмывание средств
- Требование фото карты или документа — серьёзные площадки не запрашивают это в переписке
- Давление сохранить операцию в тайне — секретность нужна мошеннику
- Платная подписка с неясным автопродлением — проверять условия до оплаты
Роль родителей без тотального контроля
Родители не должны контролировать каждую покупку. Вот что родители могут делать эффективно:
- Объяснить семейные границы
- Помочь выбрать инструмент учёта
- Настроить безопасность — уведомления, лимиты
- Проводить короткий обзор по договорённости
- Не комментировать каждую мелкую покупку
- Вмешиваться при риске мошенничества
- Постепенно расширять самостоятельность
Подросток должен заранее знать, какие операции видит взрослый и почему.
Диагностика неработающего бюджета
| Наблюдение | Причина | Корректировка |
|---|---|---|
| Учёт заброшен | Слишком много категорий | Сократить до нескольких строк |
| Остаток не сходится | Наличные и карта учтены отдельно | Создать один общий итог |
| Цель недостижима | Завышено пополнение | Пересчитать по факту |
| Деньги уходят сразу | Нет периода планирования | Разделять сумму в день поступления |
| Родитель проверяет каждую трату | Не согласованы границы | Определить общий минимум контроля |
| Подросток скрывает ошибку | Боится наказания | Восстановить безопасность и факты |
Распространённые ошибки
Навязывать универсальные проценты
Формула «откладывай двадцать процентов» не учитывает сумму и семейное распределение расходов.
Планировать будущие подарки как доход
В бюджет включаются только реальные поступления.
Делать слишком много категорий
Подробный учёт может разрушить устойчивость системы.
Считать свободную трату плохой
Бюджет нужен для осознанного выбора, а не отказа от удовольствий.
Контролировать карту тайно
Границы видимости операций обсуждаются заранее.
Стыдить за ошибку
Стыд повышает вероятность скрытия следующей проблемы.
Чек-лист первого бюджета
- Выбран период
- Записаны только реальные поступления
- Целевые семейные деньги отделены
- Обязательные расходы согласованы
- Есть свободная сумма
- Выбрана одна цель
- Резерв предусмотрен
- Учёт ведётся в одном месте
- Наличные и карта не считаются дважды
- Границы контроля понятны
- Настройки безопасности проверены
- Ошибки обсуждаются без стыда
Вопросы и ответы
Сколько процентов откладывать?
Универсального процента нет. Он зависит от суммы, регулярности и обязательных расходов.
Что удобнее: наличные или карта?
Оба способа имеют преимущества и ограничения. При смешанном использовании нужен единый учёт.
Должны ли родители видеть все покупки?
Зависит от возраста, закона и семейных правил. Границы контроля объясняются заранее.
Что делать, если деньги потрачены раньше срока?
Проверить остаток и обязательства, не выдавать автоматически новую сумму, обсудить без стыда.
Как учитывать подаренные деньги?
Добавлять после фактического получения и заново распределять, не считая подарок гарантированным.